断供多了,轮到银行慌了
断供多了,轮到银行慌了
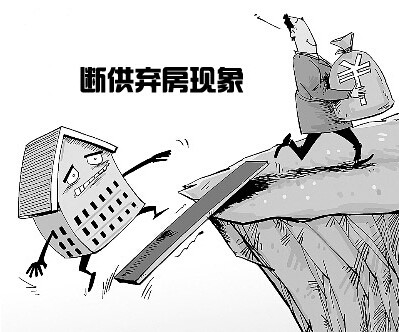
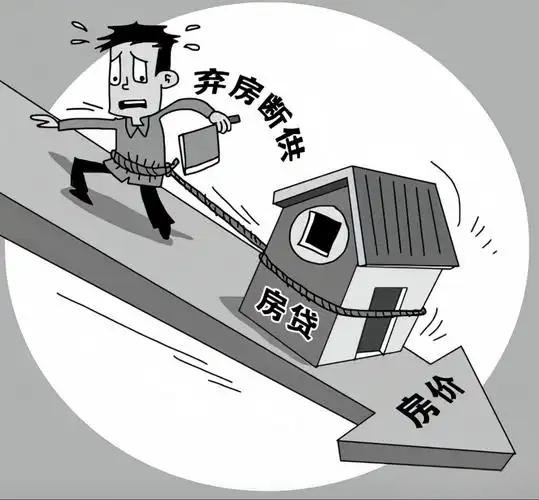
近年来,随着房地产市场深度调整,房贷断供现象激增,银行正经历从“强势催收”到“被动承压”的角色转变。这一现象背后,是房价下跌、收入缩水、高杠杆风险集中爆发的综合结果,其影响已超越金融领域,成为观察中国经济转型的重要窗口。
一、断供潮的现实图景:数据触目惊心
1. 规模与增速
截至2025年8月,全国房贷断供人数达88.7万,同比增长18.2%,连续四年攀升。2025年新增断供房突破30万套,银行累计收回房产超200万套,同比激增40%。部分城市房价较峰值下跌20%-40%,如深圳主城区房价跌回2015年水平,武汉、杭州等地出现“负资产”案例——房产市值甚至不足以覆盖剩余贷款。
2. 区域分化
一线城市相对抗跌,房贷不良率约1.9%,但二三线城市压力显著。例如,四川法拍房数量居全国首位,县城法拍房流拍率高达70%以上,部分房源挂拍后无人问津。宁波等长三角城市因楼市流动性较好,法拍房成交率达70%,但这类城市仅占少数。
3. 群体特征
断供主力呈现“三集中”:
高杠杆购房者:首付依赖“首付贷”或消费贷,月供占收入比超70%,收入波动直接触发断供。
高薪风险行业从业者:IT、外贸等领域裁员潮导致收入骤减,如广州某创业者因行业拖欠款断供南沙房产。
烂尾楼受害者:37%的断供源于楼盘停工,购房者既无房可住又需还贷,被迫集体停贷维权。
二、银行的困境与应对:从刚性到弹性
1. 资产质量恶化
房贷不良率从2020年的0.62%攀升至2025年的2.7%,部分中小银行(如青农商行、兰州银行)突破1.2%。更严重的是,法拍房处置陷入“越卖越亏”的恶性循环:二三线城市法拍房清仓率仅30%,银行挂拍100套仅能卖出30套,且成交价普遍低于市场价30%-50%,导致本金亏损。
2. 风控逻辑颠覆
传统“房价永远上涨”的假设失效,银行被迫调整策略:
弹性还款:允许断供者暂停还款6-12个月,或仅偿还原月供的1/4,如中信银行推出“还款暂缓”政策,中山地区客户可延期1年。
利率让步:部分城商行主动降低2018-2021年高利率房贷的加点,预计单户月供可减少1000-2000元。
征信保护:对因失业、疾病等特殊原因逾期者,豁免罚息并允许删除征信记录,如中国银行“停息分期”方案。
3. 资产处置困境
银行陷入“持有贬值”与“抛售亏损”的两难:若将断供房计入不良资产,会直接冲击资本充足率(如延期还款6个月可能导致资本充足率下降0.3个百分点);若长期挂账,又面临监管对资产质量的质疑。2024年法拍房挂牌量同比减少2万套,2025年上半年再减1万套,反映银行正通过延缓处置维持账面资产“优质”假象。
三、风险传导:从金融到社会的连锁反应
1. 经济下行压力
断供潮抑制居民消费能力,加剧经济“内循环”不畅。2025年上半年,家电、装修等房地产关联行业营收普遍下滑15%-20%。同时,银行收缩信贷导致房企融资成本上升,形成“断供-房企暴雷-更多烂尾楼”的恶性循环。
2. 社会矛盾凸显
法拍房激增引发“断供者-银行-地方政府”三方博弈。例如,部分断供者因资不抵债拒绝腾房,甚至引发肢体冲突;地方政府担忧法拍房拉低区域房价,通过行政手段干预拍卖流程。更严重的是,断供可能导致“阶层滑落”,如深圳某程序员因断供失去房产,从“新中产”沦为租房客。
3. 金融系统脆弱性
房贷是银行核心资产,其质量恶化直接影响信用评级。若断供率突破5%,部分中小银行可能面临流动性危机。2025年一季度,部分银行通过债券升值收益粉饰利润,掩盖房贷不良率攀升的事实。
四、破局之道:政策与市场的双向重构
1. 短期纾困:精准滴灌与风险隔离
差异化政策:对因烂尾楼断供者,推行“债务平移”(由政府平台承接贷款);对高杠杆购房者,试点“收入挂钩还款”(月供随收入浮动)。
资产证券化:将优质房贷打包发行ABS产品,分散风险。2025年上半年,房贷ABS发行量同比增长40%,但基础资产质量下降引发市场担忧。
2. 中期改革:制度重塑与市场出清
房地产税试点:通过持有成本调节市场预期,减少投机性购房。重庆、上海试点显示,房产税可使空置率下降8%-12%。
不良资产处置创新:引入AMC(资产管理公司)参与法拍房改造,如将闲置房源转为保障房或长租公寓,提升资产流动性。
3. 长期转型:经济结构与金融生态
收入分配改革:提高劳动报酬占比,降低居民部门杠杆率。2025年居民储蓄率回升至32%,显示预防性储蓄增加,需通过消费券、个税减免等方式激活内需。
银行战略调整:从依赖房贷转向科创金融、绿色金融等新赛道。例如,宁波银行科技金融贷款余额突破1000亿元,不良率仅0.8%。
房贷断供潮是中国经济转型期的阵痛,其本质是过去二十年“房价单边上涨”模式难以为继的必然结果。银行从“躺着赚钱”到“被动承压”,折射出金融体系从粗放扩张向精细化管理的转型。未来,化解断供危机需多方协同:政府需完善社会保障网,避免“断供-贫困”的代际传递;银行需提升风控能力,建立动态风险预警模型;购房者需理性评估负债能力,摒弃“买房必赚”的惯性思维。唯有如此,才能打破“断供-危机”的恶性循环,推动房地产市场向“居住属性”回归,实现金融与实体经济的良性循环。
标签: